بهترین سهام معدنی برای خرید ۱۴۰۵


صنعت معدن یکی از بخشهای مهم بازار سرمایه ایران است؛ صنعتی که از یک طرف به ذخایر غنی معدنی کشور و از طرف دیگر به قیمت جهانی کامودیتیها، نرخ ارز، هزینه انرژی و سیاستهای داخلی وابسته است. همین ترکیب باعث میشود سهام معدنی در دورههایی از رشد نرخ ارز یا افزایش قیمت جهانی مواد اولیه، مورد توجه سرمایهگذاران قرار بگیرند و در دورههای رکودی نیز با فشار بیشتری مواجه شوند.
صنعت معدن یکی از بخشهای مهم بازار سرمایه ایران است؛ صنعتی که از یک طرف به ذخایر غنی معدنی کشور و از طرف دیگر به قیمت جهانی کامودیتیها، نرخ ارز، هزینه انرژی و سیاستهای داخلی وابسته است. همین ترکیب باعث میشود سهام معدنی در دورههایی از رشد نرخ ارز یا افزایش قیمت جهانی مواد اولیه، مورد توجه سرمایهگذاران قرار بگیرند و در دورههای رکودی نیز با فشار بیشتری مواجه شوند.
با این حال، همه شرکتهای معدنی شرایط مشابهی ندارند. برخی شرکتها مستقیماً استخراجکننده سنگآهن، منگنز، سرب یا روی هستند، بعضی در چند حلقه زنجیره تولید حضور دارند و گروهی نیز مانند تاصیکو و ومعادن ماهیت هلدینگی دارند و ارزش آنها بیشتر از شرکتهای زیرمجموعه و سرمایهگذاریهایشان ناشی میشود. به همین دلیل، برای انتخاب بهترین سهام برای خرید در سال ۱۴۰۵ نمیتوان فقط به رشد قیمت سهم نگاه کرد. بازدهی گذشته مهم است، اما باید در کنار عواملی مانند رشد سود، حاشیه سود عملیاتی، نسبت P/E، ظرفیت تولید، طرحهای توسعه، میزان صادرات و وضعیت مالی شرکت بررسی شود.
معیارهای انتخاب بهترین سهام معدنی برای خرید
انتخاب سهم معدنی مناسب تنها با پیدا کردن شرکتی که بیشترین رشد قیمت را داشته امکانپذیر نیست. عملکرد آینده شرکت به مجموعهای از عوامل عملیاتی و اقتصادی بستگی دارد که باید در کنار یکدیگر بررسی شوند.
رشد درآمد و سود شرکت
یکی از اولین مواردی که باید بررسی شود، روند درآمد و سودآوری شرکت است. افزایش فروش زمانی ارزش بیشتری دارد که تنها حاصل تورم یا رشد قیمت محصولات نباشد و مقدار تولید و فروش شرکت نیز افزایش پیدا کرده باشد. برای مثال، شرکتی که با راهاندازی خط جدید یا افزایش ظرفیت معدن، مقدار بیشتری محصول میفروشد، نسبت به شرکتی که تنها به دلیل رشد نرخ فروش درآمد بیشتری ساخته است، میتواند چشمانداز باثباتتری داشته باشد. روند سود خالص نیز اهمیت زیادی دارد. اگر درآمد شرکت رشد کند اما هزینه استخراج، انرژی، حملونقل و حقوق دولتی با سرعت بیشتری افزایش پیدا کنند، ممکن است سود نهایی رشد چندانی نداشته باشد.
حاشیه سود عملیاتی
حاشیه سود عملیاتی نشان میدهد شرکت از فعالیت اصلی خود چه میزان سود ایجاد میکند. در شرکتهای معدنی این شاخص اهمیت ویژهای دارد؛ زیرا کیفیت معدن، عیار ماده معدنی، هزینه استخراج، فاصله معدن تا کارخانه و نوع تجهیزات میتوانند تفاوت زیادی میان شرکتها ایجاد کنند. شرکتی که بتواند در چند سال متوالی حاشیه سود خود را حفظ کند، معمولاً از مزیت عملیاتی مناسبی برخوردار است. در مقابل، کاهش پیوسته این نسبت میتواند نشانه بالا رفتن هزینه تولید یا کاهش قدرت شرکت در قیمتگذاری محصولات باشد.
نسبت P/E و ارزشگذاری سهم
نسبت P/E یکی از ابزارهای رایج برای مقایسه سهام است، اما در صنعت معدن نباید آن را به تنهایی مبنای تصمیم قرار داد. P/Eپایین ممکن است نشانه ارزندگی سهم باشد، اما در بعضی مواقع بازار انتظار کاهش سود شرکت را دارد و به همین دلیل حاضر نیست قیمت بالاتری برای سهم پرداخت کند. P/E بالا نیز همیشه نشانه گران بودن سهم نیست؛ ممکن است بازار افزایش سود آینده یا راهاندازی یک پروژه بزرگ را پیشخور کرده باشد.
بنابراین بهتر است نسبت P/E با رشد سود، عملکرد تاریخی شرکت و میانگین گروه مقایسه شود. در هلدینگهایی مانند تاصیکو و ومعادن، بررسی NAV و ارزش شرکتهای زیرمجموعه نیز اهمیت بیشتری پیدا میکند.
میزان فروش داخلی و صادراتی
ترکیب فروش شرکت میتواند میزان حساسیت آن به نرخ ارز و شرایط بازار جهانی را مشخص کند. شرکتهای صادرات محور در صورت افزایش نرخ ارز میتوانند درآمد ریالی بیشتری داشته باشند، اما در مقابل با ریسکهایی مانند محدودیت صادرات، عوارض و افت قیمت جهانی محصول مواجه هستند. شرکتهایی که عمده محصولات خود را در داخل کشور میفروشند نیز بیشتر تحت تأثیر شرایط بورس کالا، تقاضای داخلی و سیاستهای قیمتگذاری قرار میگیرند. به همین دلیل، بررسی سهم فروش داخلی و صادراتی به سرمایهگذار کمک میکند بفهمد سود شرکت بیشتر تحت تأثیر چه متغیرهایی قرار دارد.
بدهی و وضعیت مالی شرکت
فعالیت معدنی به سرمایه زیادی نیاز دارد. خرید ماشینآلات، توسعه معدن، ساخت کارخانه فرآوری و اجرای پروژههای جدید هزینهبر است. شرکتی که بدهی بانکی سنگین داشته باشد ممکن است بخش قابل توجهی از سود خود را صرف هزینه مالی کند. در مقابل، شرکتهایی که جریان نقد مناسبی دارند، برای اجرای طرحهای توسعه وابستگی کمتری به تأمین مالی گران خواهند داشت. بنابراین بررسی بدهی، هزینه مالی و جریان نقد عملیاتی یکی از بخشهای مهم تحلیل سهام معدنی است.
طرحهای توسعه و ظرفیت تولید
رشد آینده شرکتهای معدنی تا حد زیادی به پروژههای توسعهای آنها وابسته است. افزایش ظرفیت استخراج، راهاندازی کارخانه کنسانتره، گندلهسازی یا ورود به بخشهای پایینتر زنجیره میتواند سود شرکت را در سالهای آینده افزایش دهد. با این حال، صرف اعلام یک پروژه کافی نیست. باید زمان بهرهبرداری، درصد پیشرفت و ظرفیت واقعی طرح نیز بررسی شود. پروژهای که در مراحل پایانی قرار دارد و بهزودی وارد مدار تولید میشود، میتواند اثر ملموستری بر سود آینده شرکت داشته باشد.
معرفی بهترین سهام معدنی ۱۴۰۵
بر اساس معیارهایی که در بالا توضیح دادیم بهترین سهام معدنی برای سرمایهگذاری شامل موارد زیر هستند:
تاصیکو
تاصیکو یکی از مهمترین هلدینگهای تخصصی حوزه معدن و صنایع معدنی است و ارزش آن بیش از آنکه به یک محصول خاص وابسته باشد، از مجموعه شرکتهای زیرمجموعه و سرمایهگذاریهایش شکل میگیرد. این سهم طی یک سال منتهی به ۱۵ مهر ۱۴۰۵ حدود 369.3 درصد بازدهی داشته که بالاترین میزان در میان نمادهای مورد بررسی است. این رشد قابل توجه نشاندهنده توجه بالای بازار به سهم بوده است. در مقابل، P/E حدود 65.07 نشان میدهد ارزشگذاری سهم نسبت به بسیاری از نمادهای دیگر گروه سنگینتر است. به همین دلیل در بررسی تاصیکو باید علاوه بر رشد قیمت، ارزش پرتفوی، پروژههای زیرمجموعه و NAV شرکت را نیز بررسی کرد. ادامه رشد سهم بیش از گذشته به افزایش واقعی ارزش داراییها و سودآوری شرکتهای زیرمجموعه وابسته خواهد بود.
کمنگنز
کمنگنز یکی از شرکتهای شناختهشده در زمینه استخراج سنگ منگنز است. محصول این شرکت با صنعت فولاد ارتباط مستقیم دارد و به همین دلیل وضعیت تولید فولاد میتواند بر تقاضای منگنز اثرگذار باشد. بازدهی یکساله 288.3 درصدی کمنگنز نشان میدهد این سهم یکی از عملکردهای قابل توجه گروه معدنی را ثبت کرده است. در عین حال P/E حدود 10.4 نسبت به رشد قیمت سهم در محدوده متعادلتری قرار دارد.
در تحلیل این شرکت باید مقدار استخراج، نرخ فروش، هزینههای معدن و وضعیت ذخایر مورد توجه قرار گیرد. اگر رشد سودآوری بتواند همراه با افزایش قیمت سهم ادامه پیدا کند، شرایط بنیادی آن جذابتر خواهد بود؛ اما افت تولید یا افزایش شدید هزینه استخراج میتواند حاشیه سود را تحت فشار قرار دهد.
کاما
کاما یا شرکت باما بیشتر با فعالیت در حوزه سرب و روی شناخته میشود. به همین دلیل قیمت جهانی این دو فلز و نرخ ارز از متغیرهای مهم اثرگذار بر درآمد و سود شرکت محسوب میشوند. این سهم در یک سال حدود 240.15 درصد بازدهی داشته است؛ رقمی که نشان میدهد بازار توجه زیادی به آن داشته است.P/E حدود 7.71 نیز در مقایسه با بسیاری از نمادهای مورد بررسی پایینتر است. البته پایین بودن P/E به تنهایی کافی نیست. برای تحلیل کاما باید پایداری سود، قیمت جهانی روی و سرب، مقدار تولید و همچنین ارزش شرکتهای وابسته و سرمایهگذاریهای آن بررسی شود.
کنور
کنور یکی از شرکتهای فعال در زنجیره سنگآهن است و سودآوری آن تا حد زیادی به نرخ فروش محصولات معدنی و وضعیت صنعت فولاد وابسته است. بازدهی 168.01 درصدی این سهم طی یک سال نشان میدهد کنور نیز در میان نمادهای پربازده گروه قرار گرفته است. P/E حدود 10.07 نیز نشان میدهد ارزشگذاری آن نسبت به برخی سهمهای رشدکرده گروه در سطح پایینتری قرار دارد. یکی از نکات مهم درباره کنور، ظرفیتهای توسعهای و امکان افزایش ارزش افزوده از طریق تکمیل زنجیره تولید است. هرچه شرکت بتواند به جای فروش محصولات خامتر به سمت محصولات فرآوری شده حرکت کند، امکان بهبود حاشیه سود نیز بیشتر خواهد شد.
ومعادن
ومعادن یک شرکت سرمایهگذاری تخصصی در حوزه معدن و فلزات است و مانند تاصیکو باید بیشتر با نگاه هلدینگی تحلیل شود. این سهم در یک سال حدود 147.09 درصد بازدهی داشته و P/E آن حدود 9.5 بوده است. ارزش ومعادن به عملکرد شرکتهای زیرمجموعه، پروژههای جدید و ارزش روز سرمایهگذاریهای آن وابسته است. بنابراین هنگام بررسی سهم باید NAV، سود دریافتی از شرکتهای سرمایهپذیر و طرحهایی که در زیرمجموعهها در حال اجرا هستند مورد توجه قرار گیرد. تنوع سرمایهگذاری میتواند ریسک وابستگی به یک محصول را کاهش دهد، اما تحلیل این سهم نسبت به شرکتهای تک محصولی پیچیدهتر است.
کدما
کدما در یک سال مورد بررسی حدود ۱۳۳ درصد بازدهی داشته است. نسبت P/E حدود 15.3 نشان میدهد سهم از نظر ارزشگذاری در محدودهای بالاتر از برخی نمادهای گروه قرار گرفته است. در شرکتهای معدنی کوچکتر، علاوه بر وضعیت سودآوری، حجم معاملات و نقدشوندگی نیز اهمیت بیشتری دارد. تغییر جریان نقدینگی میتواند نوسان سهم را افزایش دهد. برای بررسی کدما بهتر است روند تولید، مقدار فروش، ذخایر معدن و هزینه استخراج در کنار رشد سود شرکت ارزیابی شود. اگر رشد قیمت سهم بدون افزایش متناسب سود ادامه پیدا کند، ریسک ارزشگذاری بیشتر خواهد شد.
کبافق
کبافق یکی از شرکتهای فعال در حوزه معدن است و قیمت محصولات فلزی، نرخ ارز و هزینه استخراج بر عملکرد آن اثرگذار هستند. این سهم طی یک سال 116.45 درصد بازدهی داشته است. در مقابل P/E حدود 30.8 نسبت به بخش زیادی از نمادهای دیگر گروه بالاتر است. این موضوع باعث میشود بررسی رشد سود آینده شرکت اهمیت بیشتری پیدا کند. اگر افزایش ظرفیت تولید یا رشد سود عملیاتی بتواند این سطح ارزشگذاری را توجیه کند، شرایط سهم قابل دفاعتر خواهد بود. در غیر این صورت، فاصله زیاد میان رشد قیمت و رشد سود میتواند ریسک سرمایهگذاری را افزایش دهد.
کگل
گلگهر یکی از بزرگترین مجموعههای فعال در زنجیره سنگآهن کشور است. مقیاس بالای تولید و حضور در بخشهای مختلف زنجیره، کگل را از بسیاری از شرکتهای کوچکتر معدنی متمایز میکند. این سهم طی یک سال 95.08 درصد بازدهی داشته است. این میزان بازدهی نسبت به برخی نمادهای کوچکتر کمتر بوده، اما شرکتهای بزرگ معمولاً رفتار قیمتی باثباتتری دارند. P/E حدود 12.51 نیز نشان میدهد ارزشگذاری سهم باید در کنار سودآوری پایدار و ظرفیت توسعه آن بررسی شود. یکی از مهمترین عوامل اثرگذار بر کگل، شرایط بازار فولاد و محدودیتهای انرژی است. افزایش هزینه برق و گاز یا محدودیت تأمین انرژی میتواند بخشی از ظرفیت تولید زنجیره را تحت تأثیر قرار دهد.
کچاد
چادرملو یکی دیگر از بازیگران بزرگ زنجیره سنگآهن و فولاد است و فعالیت آن از استخراج تا بخشهایی از فرآوری و تولید محصولات پاییندستی گسترش پیدا کرده است. کچاد در یک سال حدود 75.28 درصد بازدهی داشته و P/E آن حدود 10.67 بوده است. بازدهی کمتر نسبت به برخی سهام کوچکتر لزوماً به معنای ضعف شرکت نیست. در شرکتهای بزرگ، ثبات تولید، سود نقدی، پروژههای توسعهای و توان حفظ ظرفیت در بلندمدت اهمیت بیشتری پیدا میکند.یکی از موضوعات مهم درباره کچاد، تأمین پایدار مواد اولیه و اجرای طرحهای توسعهای است. افزایش ظرفیت تولید در صورت تأمین مناسب سنگآهن و انرژی میتواند سودآوری شرکت را تقویت کند.
اپال
اپال پارسیان سنگان یکی دیگر از شرکتهای فعال در زنجیره سنگآهن است و تولید محصولات میانی این زنجیره بخش مهمی از فعالیت آن را تشکیل میدهد. این سهم طی یک سال 76.2 درصد بازدهی داشته است. P/E حدود 9.5 نیز در مقایسه با برخی نمادهای گروه در سطح پایینتری قرار دارد. برای بررسی اپال باید ظرفیت تولید، نرخ فروش محصولات، وضعیت تقاضای فولاد و هزینه انرژی مورد توجه قرار گیرد. اگر شرکت بتواند ظرفیت عملی خود را افزایش دهد و از طرحهای توسعهای بهره ببرد، امکان رشد سود نیز بیشتر خواهد شد.
بهترین سهام معدنی برای سرمایهگذاری کوتاهمدت
در سرمایهگذاری کوتاهمدت، عملکرد بنیادی شرکت همچنان مهم است، اما زمان ورود اهمیت بیشتری پیدا میکند. یکی از عوامل کلیدی، تغییرات قیمت جهانی محصولات است. افزایش قیمت سنگآهن میتواند توجه بازار را به کگل، کچاد، کنور و اپال افزایش دهد، در حالی که رشد قیمت سرب و روی میتواند برای سهامی مانند کاما اهمیت بیشتری داشته باشد.
گزارشهای ماهانه نیز در کوتاهمدت اثر زیادی دارند. افزایش مقدار تولید و فروش یا ثبت نرخهای فروش بهتر از ماههای قبل میتواند باعث جلب توجه بازار شود. در کنار آن، نمودار قیمت، حجم معاملات، ورود نقدینگی و محدودههای حمایتی و مقاومتی نیز باید بررسی شوند. به همین دلیل، صرف اینکه تاصیکو، کمنگنز یا کاما در یک سال گذشته بیشترین بازدهی را داشتهاند، به معنای آن نیست که در هر زمان بهترین انتخاب کوتاهمدت باشند. پس از رشدهای سنگین، احتمال اصلاح یا استراحت قیمتی نیز افزایش پیدا میکند.
صندوقهای سرمایهگذاری کیان با پرتفوی سهام معدنی
صندوق اهرمی دوایکس کیان و صندوق رشدی دو صندوقی هستند که حجم بالایی از سبد دارایی آنها به سهام معدنی اختصاص پیدا کرده است.
صندوق اهرمی دو ایکس کیان
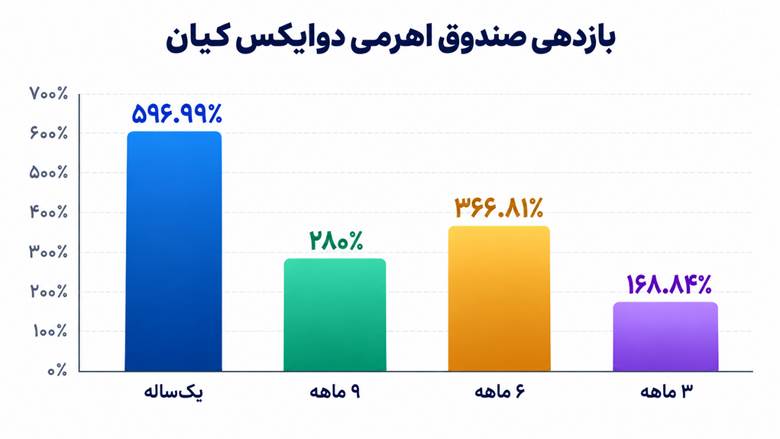
صندوق اهرمی دوایکس کیان با اختصاص 17.2 درصد از سبد دارایی خود به سهام معدنی، سهم قابلتوجهی از پرتفوی خود را به این صنعت اختصاص داده است. شرکتهای معدنی فعال در بورس ایران، بهویژه تولیدکنندگان سنگآهن و شرکتهای مرتبط با فلزات اساسی، از جمله بنگاههایی هستند که عملکرد آنها تحت تأثیر نرخ ارز، قیمتهای جهانی مواد معدنی، تقاضای فولاد و هزینههای تولید قرار دارد.
این ترکیب دارایی میتواند در دورههای رونق بازار فلزات و رشد سهام معدنی، بر عملکرد صندوق اثرگذار باشد. بااینحال، ماهیت اهرمی صندوق باعث میشود نوسانات بازار اهمیت بیشتری پیدا کنند و در شرایط افت قیمت سهام، ریسک زیان نیز افزایش یابد. بازدهی صندوق اهرمی دوایکس کیان در بازههای منتهی به 18 مهر ماه 1405 بر اساس دادههای سایت فیپیران بر اساس نمودار زیر است.
صندوق رشدی کیان
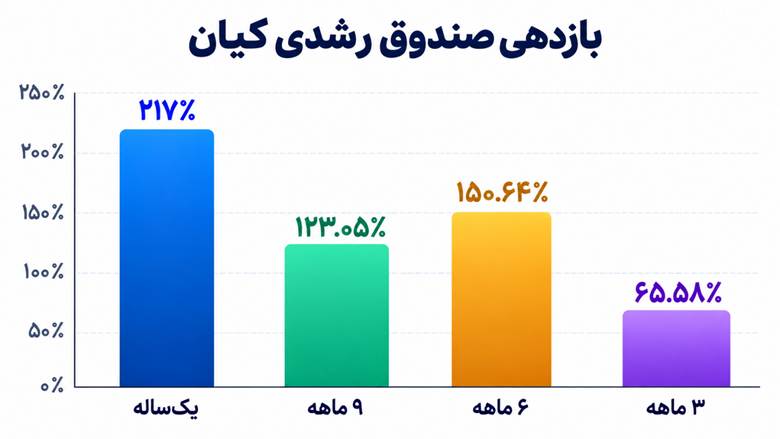
صندوق رشدی کیان نیز با اختصاص ۱۱ درصد از سبد دارایی خود به سهام معدنی، در معرض تحولات این صنعت قرار دارد. سرمایهگذاری در شرکتهای معدنی میتواند فرصتی برای بهرهمندی از ظرفیت رشد صنایع استخراجی و فلزات اساسی فراهم کند؛ صنایعی که سودآوری آنها به عواملی مانند نرخ ارز، قیمت جهانی کالاها، میزان تولید و سیاستهای صادراتی وابسته است. در مقایسه با صندوق اهرمی دو ایکس کیان، سهم سهام معدنی در پرتفوی صندوق رشدی کیان کمتر است. این تفاوت نشاندهنده میزان مواجهه متفاوت دو صندوق با صنعت معدن است. بازدهی صندوق رشدی کیان در بازههای منتهی به 18 مهر ماه 1405 بر اساس دادههای سایت فیپیران بر اساس نمودار زیر است.
ریسکهای سرمایهگذاری در سهام معدنی چیست؟
ریسکهای سرمایهگذاری در سهام معدنی شامل:
نوسان قیمت جهانی کامودیتیها
بخش زیادی از درآمد شرکتهای معدنی به قیمت جهانی محصولات وابسته است. کاهش قیمت سنگآهن، سرب، روی یا سایر مواد معدنی میتواند نرخ فروش شرکت را کاهش دهد و حاشیه سود را تحت فشار قرار دهد. بنابراین حتی شرکتی با تولید مناسب نیز ممکن است در دوره افت جهانی کامودیتیها با کاهش سود مواجه شود.
تغییر نرخ ارز
نرخ ارز یکی از عوامل مهم در سودآوری شرکتهای معدنی است. افزایش ارز معمولاً به رشد نرخ ریالی فروش محصولات صادراتی کمک میکند. در مقابل، هزینه ماشینآلات، قطعات و برخی مواد مصرفی نیز افزایش پیدا میکند. بنابراین اثر افزایش ارز برای همه شرکتها یکسان نیست.
قیمتگذاری و سیاستهای دولتی
حقوق دولتی معادن، عوارض صادراتی و محدودیتهای تجاری از جمله تصمیمهایی هستند که میتوانند مستقیماً روی سود شرکتها اثر بگذارند. افزایش حقوق دولتی باعث بالا رفتن هزینه استخراج میشود و وضع عوارض صادراتی نیز میتواند حاشیه سود شرکتهای صادرات محور را کاهش دهد.
هزینه انرژی و تولید
معدن و صنایع وابسته به آن مصرف انرژی بالایی دارند. افزایش قیمت برق، گاز و سوخت یا محدودیت تأمین انرژی میتواند هزینه تولید را افزایش دهد. این موضوع برای شرکتهایی که در زنجیره فولاد نیز حضور دارند اهمیت بیشتری پیدا میکند.
کاهش تقاضای جهانی
تقاضای مواد معدنی وابستگی زیادی به رشد اقتصادی جهان دارد. رکود در اقتصادهای بزرگ میتواند مصرف فولاد و فلزات را کاهش دهد و در نهایت باعث افت قیمت کامودیتیها شود. این موضوع بهخصوص برای شرکتهایی که فروش صادراتی بیشتری دارند اهمیت بالایی دارد.
قبل از خرید سهام معدنی در ۱۴۰۵ به چه نکاتی توجه کنیم؟
اولین نکته این است که بازدهی گذشته را با فرصت آینده اشتباه نگیریم. سهمی که در یک سال چند صد درصد رشد کرده، ممکن است همچنان بنیادی قوی داشته باشد، اما قیمت فعلی آن باید دوباره ارزیابی شود. پس از آن باید آخرین گزارشهای تولید و فروش بررسی شود. رشد درآمد زمانی ارزش بیشتری دارد که مقدار تولید نیز افزایش پیدا کرده باشد.
P/E نیز باید متناسب با نوع شرکت تفسیر شود. در شرکتهایی مانند کگل و کچاد، رشد تولید و سود عملیاتی اهمیت زیادی دارد، در حالی که در تاصیکو و ومعادن بررسی NAV و ارزش شرکتهای زیرمجموعه اولویت بیشتری دارد.
نوع محصول شرکت نیز مهم است. شرکتی وابسته به سنگآهن، شرایط متفاوتی با یک تولیدکننده منگنز یا سرب و روی دارد. به همین دلیل، قیمت جهانی محصول اصلی هر شرکت باید جداگانه دنبال شود.
طرحهای توسعه نیز میتوانند مسیر سودآوری آینده را تغییر دهند. اما بهتر است پروژههایی در تحلیل وزن بیشتری داشته باشند که پیشرفت مناسبی دارند و زمان بهرهبرداری آنها مشخصتر است.
در نهایت، بهترین سهام معدنی الزاماً سهمی نیست که بیشترین بازدهی سال قبل را ثبت کرده باشد. ترکیب ارزشگذاری مناسب، رشد واقعی سود، ظرفیت تولید، پروژههای توسعهای و کنترل هزینهها اهمیت بیشتری دارد.
جمع بندی
سهام معدنی میتوانند یکی از بخشهای مهم یک سبد سرمایهگذاری در سال ۱۴۰۵ باشند، اما انتخاب میان آنها نیازمند شناخت هر شرکت است. تاصیکو و ومعادن بیشتر با نگاه هلدینگی ارزیابی میشوند، کگل، کچاد، کنور و اپال به زنجیره سنگآهن وابستگی بیشتری دارند، کاما و کبافق تحت تأثیر بازار فلزات پایه قرار میگیرند و کمنگنز نیز شرایط خاص بازار منگنز و فولاد را دنبال میکند.
در یک سال منتهی به ۱۵ مهر ۱۴۰۵، تاصیکو، کمنگنز و کاما بازدهی بالاتری نسبت به سایر نمادهای مورد بررسی داشتهاند. این موضوع میتواند نشاندهنده توجه بازار به این سهام باشد، اما برای تصمیمگیری آینده کافی نیست. سرمایهگذار بهتر است همزمان به سودآوری شرکت، P/E، روند تولید، وضعیت طرحهای توسعه، قیمت جهانی محصول و ریسکهای صنعت توجه کند. در نهایت، سهمی میتواند گزینه مناسبتری باشد که علاوه بر سابقه رشد قیمت، پشتوانه عملیاتی و توان افزایش سود در آینده نیز داشته باشد.
- :اشتراک گذاری


این محتوا صرفا جنبه آموزشی و اطلاع رسانی دارد. نباید به عنوان پیشنهاد مستقیم برای سرمایه گذاری در نظر گرفته شود. گزینه های سرمایه گذاری مطرح شده ممکن است مناسب همه افراد نباشد و نیاز است اهداف سرمایه گذاری و میزان ریسک پذیری افراد قبل از اقدام به سرمایه گذاری مشخص شود. بنابراین برای انتخاب بهترین گزینه سرمایه گذاری پیشنهاد می شود با بخش مشاوره سرمایه گذاری کیان دیجیتال در ارتباط باشید. شماره : ۰۲۱۴۷۱۸۴